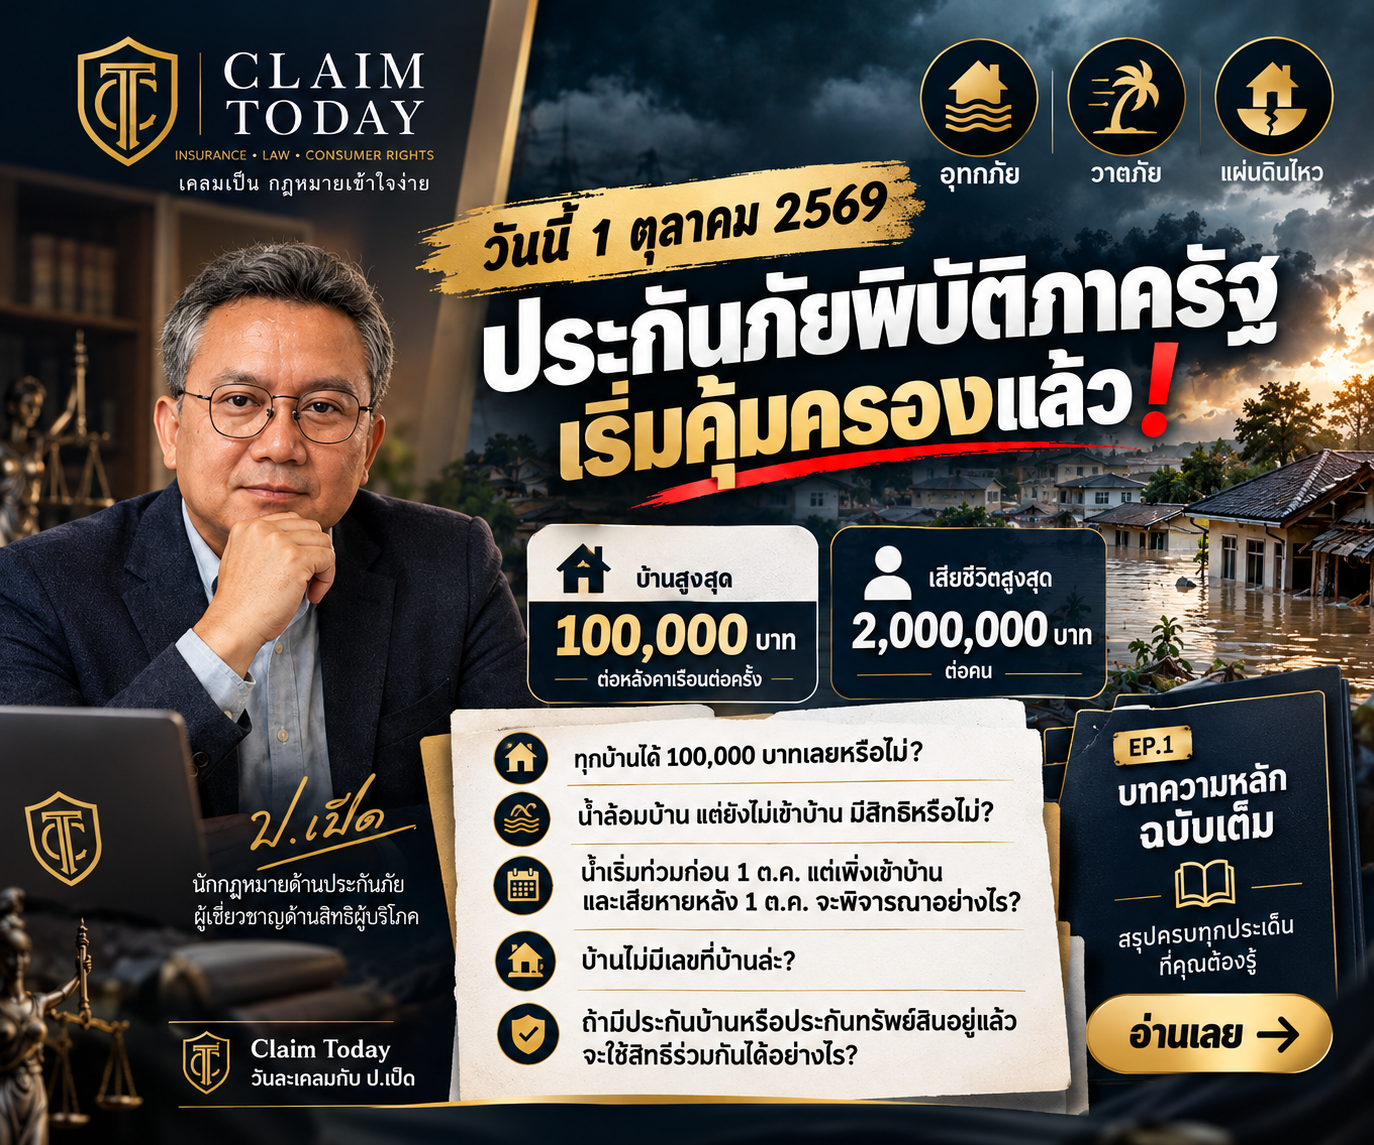
ประกันภัยพิบัติภาครัฐ 2569 ฉบับเข้าใจให้ถูก: บ้านแบบไหนคุ้มครอง? ได้เงินเท่าไร? น้ำล้อม–ภัยเก่า–ภัยใหม่ และต้องเคลมอย่างไร?
Claim Today | วันละเคลมกับ ป.เป็ด — เคลมเป็น กฎหมายเข้าใจง่าย
EP.1 บทความหลักชุดประกันภัยพิบัติภาครัฐ | ฉบับปรับปรุง ข้อมูลถึงวันที่ 3 ตุลาคม 2569
ตั้งแต่วันที่ 1 ตุลาคม 2569 ประเทศไทยเริ่มใช้ระบบประกันภัยพิบัติที่ภาครัฐจัดซื้อความคุ้มครองให้ประชาชน ครอบคลุมภัยธรรมชาติหลัก 3 ประเภท คือ อุทกภัย วาตภัย และแผ่นดินไหว ความคุ้มครองที่อยู่อาศัยสูงสุด 100,000 บาทต่อครั้งต่อหลังคาเรือน และคุ้มครองการเสียชีวิตจากภัยพิบัติ 2,000,000 บาทต่อคน
แต่คำว่า "รัฐทำประกันภัยให้ทุกบ้าน" ไม่ได้แปลว่าเมื่อน้ำท่วมแล้วทุกบ้านจะได้ 100,000 บาทโดยอัตโนมัติ
การพิจารณาสิทธิต้องดูหลายเรื่องประกอบกัน
- บ้านหรือผู้ประสบภัยอยู่ในขอบเขตความคุ้มครองหรือไม่
- เหตุที่เกิดเป็นภัยตามที่กรมธรรม์กำหนดหรือไม่
- พื้นที่มีการประกาศภัยตามเงื่อนไขหรือไม่
- ความเสียหายเกิดกับทรัพย์สินที่กรมธรรม์คุ้มครองหรือไม่
- เหตุเริ่มก่อนหรือหลังวันที่ 1 ตุลาคม เป็นภัยเดิมที่ต่อเนื่อง หรือมีเหตุใหม่เกิดขึ้น
- เอกสารและหลักฐานครบถ้วนหรือไม่
หลังวันเปิดโครงการ หน่วยงานได้ชี้แจงรายละเอียดเพิ่มหลายเรื่อง แต่บางประเด็นยัง ไม่ควรฟันธง จนกว่าจะมีคู่มือหรือแนวทางปฏิบัติอย่างเป็นทางการ บทความนี้จึงแยกให้เห็นว่า อะไรชัดแล้ว อะไรเป็นคำชี้แจง และอะไรยังต้องรอคำตอบ
1. โครงการนี้คืออะไร?
แนวคิดของโครงการคือการนำระบบประกันภัยมาเป็นกลไกรองรับความเสียหายจากภัยพิบัติล่วงหน้า แทนการรอจัดสรรเงินช่วยเหลือหลังเกิดเหตุเพียงอย่างเดียว
กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) เป็นผู้ถือกรมธรรม์และชำระเบี้ยประกันภัยแทนประชาชน ผู้รับประกันภัยคือบริษัทประกันวินาศภัยที่ผ่านการคัดเลือก ประชาชนจึง ไม่ต้องซื้อกรมธรรม์เอง และไม่ต้องจ่ายเบี้ยเอง
โครงการมี 2 กรมธรรม์
- กรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่ม คุ้มครองความเสียหายต่อที่อยู่อาศัย
- กรมธรรม์ประกันภัยอุบัติเหตุกลุ่มเพื่อช่วยเหลือผู้ประสบภัยพิบัติ คุ้มครองการเสียชีวิตและทุพพลภาพจากภัยพิบัติ
ค่าเบี้ยประกันภัยรวม 15,500 ล้านบาท (ที่อยู่อาศัย 15,000 ล้านบาท / อุบัติเหตุ 500 ล้านบาท) และเอกสารสรุปโครงการระบุจำนวนเงินเอาประกันภัยสูงสุดต่อกรมธรรม์ที่อยู่อาศัยไว้ที่ 75,000 ล้านบาท
เรื่องระยะเวลาคุ้มครอง ทุกแหล่งระบุตรงกันว่าเริ่ม 1 ตุลาคม 2569 แต่ข้อมูลที่เผยแพร่ยังระบุวันสิ้นสุดไม่ตรงกัน บางแหล่งระบุ 30 กันยายน 2570 บางแหล่งระบุ 1 ตุลาคม 2570 Claim Today จะยืนยันเมื่อเห็นตารางกรมธรรม์ฉบับลงนามจริง
2. คุ้มครองภัยอะไรบ้าง?
ตามเอกสารสรุปโครงการของ ปภ. มีภัยหลัก 3 กลุ่ม
- อุทกภัย รวมถึงอุทกภัยอันเกิดจากลม พายุ น้ำป่า และโคลนถล่ม
- วาตภัย รวมถึงฟ้าผ่า
- แผ่นดินไหว รวมถึงภูเขาไฟระเบิด คลื่นใต้น้ำ หรือสึนามิ
จึงไม่ควรนำเสนอว่าโครงการมี "4 ภัย" หรือแยกสึนามิ/ภูเขาไฟเป็นหมวดต่างหาก
3. ต้องมี "ประกาศภัย" ก่อนหรือไม่?
ต้องมีครับ เรื่องนี้สำคัญมาก เพราะบ้านเสียหายอย่างเดียวยังไม่ครบองค์ประกอบของการพิจารณาสิทธิ
เลขาธิการ คปภ. ชี้แจงว่า กรมธรรม์นี้กำหนดเงื่อนไขการจ่ายค่าสินไหม เฉพาะที่อยู่อาศัยที่อยู่ในพื้นที่ประกาศเป็นเขตภัยพิบัติ ข้อมูลประชาสัมพันธ์ของรัฐก็ระบุว่า พื้นที่ประสบภัยต้องมีประกาศเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน หรือประกาศพื้นที่ประสบสาธารณภัย และเป็นไปตามหลักเกณฑ์หรือตัวชี้วัดที่กำหนด (ถ้ามี)
เวลาเกิดเหตุจึงไม่ควรดูแค่ว่า "บ้านเสียหายหรือไม่" แต่ต้องดูด้วยว่า พื้นที่ของเรามีประกาศภัยแล้วหรือยัง
4. บ้านแบบไหนอยู่ในขอบเขตความคุ้มครอง?
หลักสำคัญคือ ที่อยู่อาศัยที่มีผู้อยู่อาศัยจริง
คปภ. ชี้แจงว่า รวมถึงอาคารพาณิชย์หรือร้านค้าที่มีผู้อยู่อาศัยจริง แต่ไม่รวมอาคารสำนักงาน และบ้านหรือห้องชุดที่ไม่มีผู้อยู่อาศัยจริง
อีกเรื่องที่ต้องแยกให้ชัดคือ "ผู้เอาประกันภัย" กับ "ผู้รับประโยชน์" ไม่จำเป็นต้องเป็นคนเดียวกัน
ตามเอกสารสรุปโครงการของ ปภ.
- ผู้เอาประกันภัย ได้แก่ เจ้าของกรรมสิทธิ์ในบ้านตามกฎหมายว่าด้วยทะเบียนราษฎร และผู้ครอบครองที่พักอาศัยที่ไม่เป็นบ้านตามกฎหมายดังกล่าว แต่ได้รับการรับรองจากผู้มีอำนาจว่าเป็นสิ่งปลูกสร้างที่มีคนอาศัยอยู่ประจำ
- ผู้รับประโยชน์ ได้แก่ เจ้าของกรรมสิทธิ์ หรือผู้ครอบครองที่ได้รับความยินยอมจากเจ้าของกรรมสิทธิ์ หรือผู้ครอบครองที่ได้รับการรับรองข้างต้น
นี่คือเหตุผลที่กรณีบ้านเช่า บ้านไม่มีเลขที่ หรือผู้อยู่อาศัยไม่ใช่เจ้าของ ไม่ควรถูกตอบทันทีว่า "ไม่มีสิทธิ"
5. บ้านไม่มีเลขที่บ้าน มีสิทธิหรือไม่?
อาจมีสิทธิ ถ้าเป็นผู้ครอบครองที่พักอาศัยที่ได้รับการรับรองจากผู้มีอำนาจตามกฎหมายว่ามีคนอาศัยอยู่ประจำ
ก่อนเริ่มโครงการ กรมการปกครองได้สำรวจที่อยู่อาศัยที่ไม่มีเลขที่บ้านทั่วประเทศ เพื่อรองรับระบบนี้
"ไม่มีเลขที่บ้าน" จึงไม่ควรเป็นเหตุปฏิเสธสิทธิแบบอัตโนมัติ แต่ต้องพิสูจน์ การอยู่อาศัยจริงและการรับรองตามหลักเกณฑ์ แนะนำให้ตรวจสอบกับสำนักทะเบียนอำเภอไว้ล่วงหน้า
6. บ้านเช่า ผู้เช่ามีสิทธิหรือไม่?
ต้องตอบอย่างระมัดระวังครับ
จากถ้อยคำเรื่องผู้รับประโยชน์ ผู้ครอบครองที่ได้รับความยินยอมจากเจ้าของกรรมสิทธิ์ อาจเป็นผู้รับประโยชน์ได้ แต่ยังไม่มีการเผยแพร่รูปแบบหนังสือยินยอมหรือวิธีแสดงความยินยอมของเจ้าของ
คำตอบที่ปลอดภัยคือ ผู้เช่าไม่ควรถูกตัดสิทธิเพียงเพราะไม่ใช่เจ้าของ แต่ต้องดูสถานะผู้ครอบครอง ความยินยอมของเจ้าของ และหลักเกณฑ์การพิสูจน์สิทธิที่จะประกาศต่อไป ระหว่างนี้ผู้เช่ากับเจ้าของควรคุยกันไว้ก่อนว่า ถ้าเกิดภัยใครจะเป็นผู้แจ้งและรับเงิน
7. น้ำท่วมบ้าน ได้ 100,000 บาททุกหลังหรือไม่?
ไม่ใช่ 100,000 บาทคือ วงเงินสูงสุดต่อครั้งต่อหลังคาเรือน ไม่ใช่เงินเหมาจ่าย
| ภัย | เบื้องต้น | เพิ่มเติมสูงสุด | รวมสูงสุด |
|---|---|---|---|
| อุทกภัย | 10,000 บาท | 90,000 บาท | 100,000 บาท |
| วาตภัย | 5,000 บาท | 95,000 บาท | 100,000 บาท |
| แผ่นดินไหว | 5,000 บาท | 95,000 บาท | 100,000 บาท |
คำสำคัญคือ "สูงสุด" อย่าเข้าใจว่า "น้ำเข้าบ้าน = 100,000 บาท"
8. เงินเบื้องต้น 10,000 บาท หมายความว่าอย่างไร?
ภาครัฐชี้แจงว่าเงินเบื้องต้นจ่ายได้เร็ว ภายใน 15 วันนับจากเอกสารครบถ้วน และมีคำชี้แจงว่าบางกรณีไม่ต้องรอการสำรวจความเสียหาย ส่วนที่เกินจากเงินเบื้องต้นจะพิจารณาตามความเสียหายจริงและหลักเกณฑ์ที่กำหนด
แต่ Claim Today ขอเน้นว่า อย่าตีความว่ามีภาพน้ำท่วมแล้วจะได้ 10,000 บาททันที ยังต้องเข้าเงื่อนไขความคุ้มครองครบก่อน
ส่วนวิธีประเมินความเสียหายเพิ่มเติมยังไม่มีการเผยแพร่รายละเอียด จึงยังไม่ควรนำสูตรหรือตัวเลขจากข่าว เช่น "น้ำสูง 50 ซม." ไปใช้ฟันธงสิทธิของตัวเอง
9. ทรัพย์สินอะไรที่ประกันคุ้มครอง?
เลขาธิการ คปภ. ชี้แจงว่า การพิจารณาความเสียหายดูที่ "ตัวบ้าน และสิ่งติดตรึงตรา หรือบิ้วท์อิน ไม่รวมเครื่องใช้ไฟฟ้า เฟอร์นิเจอร์แบบลอยตัว" และมีรายงานยกตัวอย่างส่วนโครงสร้าง เช่น เสา คาน ผนัง และสิ่งติดตั้งถาวร เช่น เคาน์เตอร์หรือตู้ที่ติดตั้งถาวร
ทรัพย์สินทุกอย่างในบ้านจึงไม่ได้อยู่ในความคุ้มครอง สำหรับรายการที่ยังไม่ชัดว่าเป็นสิ่งติดตรึงตราหรือไม่ ไม่ควรเทียบเคียงเอาเอง ให้รอคู่มือหรือแนวทางการพิจารณาที่จะประกาศต่อไป
10. น้ำไม่เข้าบ้าน แต่น้ำล้อมบ้านเกิน 7 วัน ได้หรือไม่?
กรมธรรม์มีความคุ้มครอง "ภัยน้ำล้อม" แยกจากความเสียหายต่อตัวบ้าน เอกสารสรุปโครงการกำหนดเป็นค่าชดเชยสำหรับผู้อยู่อาศัยประจำที่ได้รับผลกระทบจากภัยน้ำล้อม 10,000 บาทต่อครั้ง ไม่มีส่วนเพิ่มเติม
ในวันเปิดโครงการ รัฐบาลชี้แจงว่าเป็นกรณีน้ำล้อมที่อยู่อาศัยจน ไม่สามารถดำรงชีวิตได้ตามปกติติดต่อกันเกิน 7 วัน ส่วน คปภ. ชี้แจงเพิ่มว่า ต้องเป็นน้ำล้อม ติดกับตัวบ้าน หรือคอนโดมิเนียมเกิน 7 วัน ถ้าน้ำล้อมเพียง ทางเข้าออก จนสัญจรไม่ได้ จะไม่เข้าเงื่อนไข และห้องชุดตั้งแต่ชั้น 2 ขึ้นไปคุ้มครองเมื่อน้ำล้อมรอบอาคารเกิน 7 วัน
ดังนั้นอย่าดูแค่ว่า "ออกจากบ้านไม่ได้" ต้องดูลักษณะการล้อมด้วย
ส่วนคำถามว่า น้ำล้อม 5 วัน ลด 1 วัน แล้วล้อมอีก 4 วัน นับรวมเกิน 7 วันหรือไม่ ยังไม่มีแนวทางที่เผยแพร่ จึงยังไม่ควรฟันธง
11. เสียชีวิตหรือทุพพลภาพจากภัยพิบัติ ได้เท่าไร?
กรมธรรม์อุบัติเหตุกลุ่มคุ้มครอง ผู้มีสัญชาติไทยที่มีเลขประจำตัวประชาชน ตามเอกสารสรุปโครงการ
- เสียชีวิต จากภัยพิบัติ 2,000,000 บาทต่อคน ผู้รับประโยชน์คือทายาทโดยธรรม
- ทุพพลภาพสิ้นเชิงถาวร 200,000 บาทต่อคน ตามคำชี้แจงของ คปภ. ในวันเปิดโครงการ
ความหมายของ "ทุพพลภาพสิ้นเชิงถาวร" ต้องเป็นไปตามนิยามในกรมธรรม์ สมาคมประกันวินาศภัยไทยแถลงว่า หลักฐานกรณีเสียชีวิตหรือทุพพลภาพควรส่งภายใน 30 วัน
12. น้ำท่วมก่อนวันที่ 1 ตุลาคม แต่บ้านเพิ่งเสียหายหลังวันที่ 1 ตุลาคมล่ะ?
เป็นประเด็นที่ต้องระวังที่สุดครับ
เลขาธิการ คปภ. ชี้แจงว่า ผู้ที่ได้รับความเสียหายจากน้ำท่วมตั้งแต่ช่วงวันที่ 25 ก.ย. เป็นต้นมา หากยังมีฝนตกน้ำท่วมขังจนบ้านเสียหายหลังวันที่ 1 ต.ค. ไม่เข้าข่ายได้รับค่าสินไหม เพราะถือเป็นภัยธรรมชาติเก่า และ รมช.มหาดไทยชี้แจงว่า เหตุการณ์ที่ต่อเนื่องอยู่จะไม่เข้าหลักเกณฑ์ประกันภัย
แต่มีคำถามที่ยากกว่านั้น คือ น้ำลดแล้ว ต่อมามีพายุหรือมวลน้ำรอบใหม่หลังวันที่ 1 ตุลาคม แบบนี้เป็น "ภัยใหม่" หรือไม่? มีรายงานข่าวว่าต้องพิสูจน์ได้ว่าเป็นน้ำลูกใหม่ ไม่ใช่น้ำเดิมกลับมา แต่ยังไม่มีหลักเกณฑ์แบ่งภัยเก่า–ภัยใหม่ที่เผยแพร่ชัดเจน จึงไม่ควรกำหนดเองว่า "น้ำต้องลดกี่วัน" หรือ "ต้องลดกี่เซนติเมตร"
สำหรับกรณีคาบเกี่ยว ให้เก็บหลักฐานแยกตามเวลา
เหตุเดิม → น้ำลด → เหตุใหม่ → ความเสียหาย
ถ่ายภาพหรือวิดีโอระดับน้ำเป็นระยะ บันทึกวันที่น้ำมาถึงบ้าน วันที่น้ำเข้าบ้าน วันที่น้ำลด และถ้ามีฝน พายุ หรือมวลน้ำใหม่ ให้เก็บหลักฐานของเหตุใหม่แยกไว้
ถ้ากรณีของท่านถูกพิจารณาว่าเป็นภัยเก่า ยังมีสิทธิตามหลักเกณฑ์ช่วยเหลือเยียวยาเดิมของรัฐ ให้ติดต่ออำเภอ องค์กรปกครองส่วนท้องถิ่น หรือ ปภ. จังหวัด
13. บ้านหนึ่งหลังอยู่หลายครอบครัว ได้ครอบครัวละ 100,000 บาทหรือไม่?
ยังไม่ควรตอบว่าได้
วงเงินใช้ถ้อยคำว่า "ต่อครั้งต่อหลังคาเรือน" และความเสียหายที่ประเมินคือตัวบ้านกับสิ่งติดตรึงตราซึ่งเป็นอาคารเดียวกัน วิธีนับหลังคาเรือนในบ้านที่มีหลายครอบครัวยังไม่มีแนวทางที่เผยแพร่
นี่เป็นตัวอย่างว่าคำว่า "ทุกครัวเรือน" "ทุกหลังคาเรือน" และ "บ้านทุกหลัง" ไม่ควรถูกใช้แทนกันโดยไม่ดูนิยามในกรมธรรม์
14. มีประกันบ้านส่วนตัวอยู่แล้ว จะใช้สิทธิกรมธรรม์ภาครัฐได้หรือไม่?
การมีประกันภัยส่วนตัวอยู่แล้ว ไม่ควรถูกใช้เป็นเหตุสรุปว่าไม่มีสิทธิในกรมธรรม์ภาครัฐ
แต่ถ้ากรมธรรม์หลายฉบับคุ้มครองทรัพย์สินเดียวกันจากภัยเดียวกัน หลักของประกันวินาศภัยคือชดใช้ตามความเสียหายจริง และประมวลกฎหมายแพ่งและพาณิชย์มีหลักเรื่องการเฉลี่ยความรับผิดระหว่างผู้รับประกันภัย (มาตรา 870) การมีหลายกรมธรรม์จึงไม่ได้แปลว่าจะได้เงินเกินความเสียหายจริง ส่วนกรมธรรม์ของรัฐกับของเอกชนจะประสานกันอย่างไร ยังต้องดูเงื่อนไขทั้งสองฉบับ
ในทางปฏิบัติ ให้แจ้งบริษัทประกันภัยของท่านตามปกติ และแจ้งข้อมูลกรมธรรม์ทุกฉบับตามจริง กรมธรรม์ส่วนตัวอาจคุ้มครองทรัพย์สินภายในบ้านที่กรมธรรม์ภาครัฐไม่คุ้มครอง จึงควรเปิดตารางกรมธรรม์และเอกสารแนบท้ายตรวจอีกครั้ง
15. เกิดเหตุแล้วต้องทำอะไร?
ความปลอดภัยมาก่อน อย่าเข้าไปในอาคารที่ไม่ปลอดภัยหรือพื้นที่เสี่ยงไฟฟ้า เพียงเพื่อถ่ายภาพ
เมื่อปลอดภัยแล้ว ให้ ถ่ายภาพก่อนซ่อมหรือรื้อ ทั้งภาพกว้าง ภาพใกล้ ระดับน้ำ และจุดที่เสียหาย แล้วแจ้งเหตุโดยเร็ว พร้อมเตรียม
- บัตรประชาชนและทะเบียนบ้าน
- ภาพความเสียหาย
- รายละเอียดวัสดุและขนาดพื้นที่ที่เสียหาย
- หลักฐานการครอบครองและความยินยอมของเจ้าของ (ถ้าเกี่ยวข้อง)
- หนังสือรับรองการอยู่อาศัย (ที่พักไม่มีเลขที่บ้าน)
- บัญชีพร้อมเพย์สำหรับรับเงิน
ข้อมูลประชาสัมพันธ์บางจังหวัดระบุให้แจ้งเคลมภายใน 30 วันนับแต่วันเกิดเหตุ แต่ไม่ควรรอให้ใกล้ครบกำหนด แจ้งโดยเร็วที่สุดเมื่อทำได้อย่างปลอดภัย
16. แจ้งเคลมที่ไหน?
- ศูนย์แจ้งเคลมภัยพิบัติ ThaiNATCAT (สมาคมประกันวินาศภัยไทย): www.thainatcat.org / LINE @ThaiNATCAT / Call Center 0 2012 5555 (24 ชั่วโมง)
- สำนักงาน คปภ.: LINE @OICCONNECT / สายด่วน 1186
- จุดรับแจ้งเคลมในพื้นที่ประสบภัย
การยืนยันตัวตนใช้แอป ThaID และรับเงินผ่านพร้อมเพย์ ซึ่งมีรายงานว่าชื่อบัญชีต้องตรงกับเจ้าบ้าน
หลักที่ง่ายที่สุดคือ ใช้ช่องทางทางการ และเก็บเลขรับเรื่องทุกครั้ง อย่ากดลิงก์จากข้อความที่ไม่รู้ที่มา อย่าให้รหัส OTP และไม่ต้องโอนเงินให้ใครเพื่อแลกกับสิทธิ เพราะรัฐเป็นผู้จ่ายเบี้ยแทนประชาชนแล้ว
17. "จ่ายภายใน 15 วัน" เริ่มนับเมื่อไร?
ไม่ได้นับจากวันน้ำท่วม และไม่ได้นับจากวันถ่ายรูปความเสียหาย คปภ. ชี้แจงว่าจ่ายภายใน 15 วันนับจากวันที่เอกสารครบถ้วน และนายกสมาคมประกันวินาศภัยไทยแถลงว่า ถ้าจำเป็นต้องตรวจสอบเพิ่มเติม ขยายได้ไม่เกิน 90 วัน
สิ่งที่ผมอยากให้ทุกคนเก็บไว้คือ "ร่องรอยการเคลม"
วันเกิดเหตุ → วันแจ้งเคลม → เลขรับเรื่อง → วันส่งเอกสาร → วันที่ถูกขอเอกสารเพิ่ม → วันส่งเอกสารเพิ่ม → วันที่ได้รับแจ้งว่าเอกสารครบ → วันรับเงิน
ถ้าเรื่องติดขัด หรือไม่เห็นด้วยกับผลการพิจารณา ให้ติดต่อสายด่วน คปภ. 1186 พร้อมร่องรอยการเคลมที่จดไว้
18. เรื่องไหน "ยังไม่ควรฟันธง"?
ณ วันที่ 3 ตุลาคม 2569 Claim Today ยังไม่พบแนวทางที่เผยแพร่อย่างเป็นทางการในเรื่องต่อไปนี้
- วันสิ้นสุดความคุ้มครองที่แน่นอน (30 ก.ย. หรือ 1 ต.ค. 2570)
- บ้านที่สร้างเสร็จระหว่างปีกรมธรรม์ และบ้านที่ปลูกในที่สาธารณะ
- วิธีประเมินความเสียหายส่วนเพิ่มเติม และรายการสิ่งติดตรึงตราโดยละเอียด
- เกณฑ์แบ่งภัยเก่า–ภัยใหม่
- วิธีนับน้ำล้อม "ติดต่อกันเกิน 7 วัน" เมื่อมีช่วงน้ำลด
- บ้านหนึ่งหลังที่มีหลายครอบครัว
- รูปแบบความยินยอมของเจ้าของสำหรับผู้เช่า/ผู้ครอบครอง
- การจ่ายผ่านพร้อมเพย์เมื่อผู้รับประโยชน์ไม่ใช่เจ้าบ้าน
- ตัวเลข "น้ำสูง 50 ซม." ว่าใช้กับกรมธรรม์หรือมาตรการอื่น
- ถ้าเกิดภัยใหญ่หลายครั้งในปีเดียว วงเงินระดับโครงการ 75,000 ล้านบาทจะบริหารอย่างไร
ถ้าเห็นคำตอบที่ฟันธงเรื่องเหล่านี้ในโซเชียลมีเดีย อย่าเพิ่งนำไปใช้ตัดสินสิทธิของตัวเอง
19. 7 เรื่องที่ Claim Today อยากให้จำ
หนึ่ง 100,000 บาทคือ "สูงสุด" ไม่ใช่เงินเหมาจ่ายทุกบ้าน
สอง ต้องดูเงื่อนไขของเหตุและพื้นที่ประกาศภัย ไม่ใช่ดูแค่ว่าบ้านเสียหาย
สาม บ้านไม่มีเลขที่หรือผู้อยู่อาศัยที่ไม่ใช่เจ้าของ ไม่ได้แปลว่าไม่มีสิทธิโดยอัตโนมัติ ต้องดูสถานะและหลักฐาน
สี่ น้ำเข้าบ้านกับ "น้ำล้อม" เป็นคนละฐานความคุ้มครอง
ห้า เหตุที่เริ่มก่อน 1 ตุลาคมและต่อเนื่องมา ระวังเรื่อง "ภัยเก่า" ถ้ามีเหตุใหม่ซ้อน ต้องเก็บหลักฐานแยกเหตุให้ชัด
หก 15 วันเริ่มนับเมื่อเอกสารครบถ้วน ไม่ใช่วันเกิดภัย
เจ็ด เรื่องที่ยังไม่มีหลักเกณฑ์ อย่าเพิ่งเชื่อคำตอบที่ฟันธงว่า "ได้แน่นอน" หรือ "ไม่ได้แน่นอน"
Claim Today มองเรื่องนี้อย่างไร?
โครงการนี้มีรายละเอียดมากกว่าตัวเลข 100,000 บาทในพาดหัวข่าว
สิ่งที่สำคัญกว่าคือ เมื่อเกิดภัยจริง ประชาชนต้องตอบได้ว่า ผมอยู่ในความคุ้มครองหรือไม่? เหตุของผมเข้าเงื่อนไขหรือไม่? อะไรเสียหายและกรมธรรม์คุ้มครองอะไร? ต้องพิสูจน์อย่างไร? และถ้ามีข้อโต้แย้ง จะรักษาสิทธิของตัวเองอย่างไร?
บทความนี้ไม่ได้ตั้งใจบอกว่ากรณีไหน "ต้องจ่าย" หรือ "ไม่จ่าย" แทนผู้มีหน้าที่พิจารณา แต่ต้องการให้ประชาชนรู้ว่าเมื่อเกิดเหตุจริง ควรดูสิทธิจากอะไรบ้าง และเรื่องที่ยังไม่มีคำตอบชัด ก็ควรบอกตรง ๆ ว่า "ยังไม่ชัด" มากกว่าสร้างคำตอบขึ้นเอง
ถ้าท่านอยู่ในพื้นที่ประสบภัย สิ่งที่ทำได้ตั้งแต่วันนี้คือ รักษาความปลอดภัย เก็บหลักฐาน แจ้งเหตุโดยเร็ว เก็บเลขรับเรื่อง และเก็บเอกสารทุกครั้งที่ติดต่อ
เพราะเมื่อถึงเวลาพิจารณาสิทธิ หลักฐานของ เหตุ–ความเสียหาย–สาเหตุ–เวลา อาจสำคัญไม่แพ้ตัวกรมธรรม์เอง
ผม ป.เป็ด
Claim Today | วันละเคลมกับ ป.เป็ด — เคลมเป็น กฎหมายเข้าใจง่าย
หมายเหตุ: บทความนี้ปรับปรุงถึงวันที่ 3 ตุลาคม 2569 จากเอกสารสรุปโครงการของกรมป้องกันและบรรเทาสาธารณภัย คำชี้แจงของสำนักงาน คปภ. รัฐบาล กระทรวงมหาดไทย และสมาคมประกันวินาศภัยไทยที่เผยแพร่ต่อสาธารณะ บางประเด็นยังอยู่ระหว่างจัดทำคู่มือหรือแนวทางปฏิบัติ จึงไม่ควรใช้บทความนี้แทนถ้อยคำกรมธรรม์หรือคำวินิจฉัยสิทธิในกรณีเฉพาะ การได้รับค่าสินไหมต้องพิจารณาข้อเท็จจริง เงื่อนไขกรมธรรม์ และหลักเกณฑ์ที่ใช้บังคับในแต่ละกรณี สอบถามเพิ่มเติม สายด่วน คปภ. 1186
แหล่งข้อมูลหลัก: เอกสารสรุปโครงการภาครัฐซื้อประกันภัยพิบัติให้กับประชาชน (ปภ., ข้อมูล ณ 29 ก.ย. 2569) / Thai PBS (1 ต.ค. 2569) / ประชาชาติธุรกิจ (1 ต.ค. 2569) / เดลินิวส์ (1 ต.ค. 2569) / ฐานเศรษฐกิจ / ผู้จัดการออนไลน์ / The Active / thainatcat.org