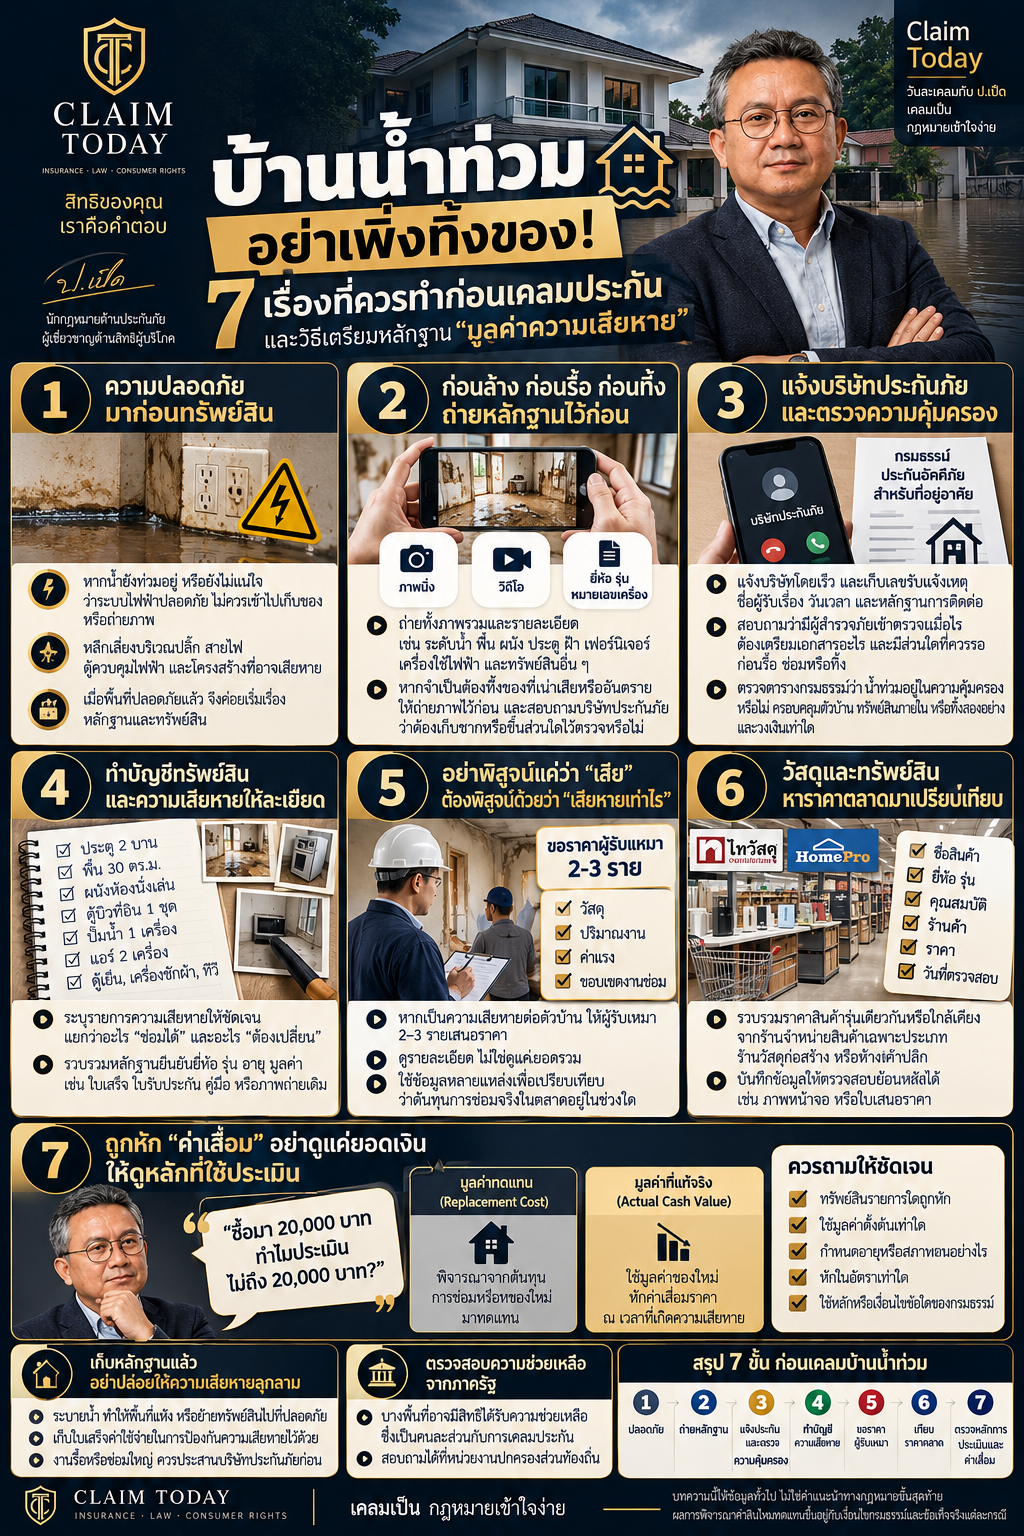
บ้านน้ำท่วม อย่าเพิ่งทิ้งของ
7 เรื่องที่ควรทำก่อนเคลมประกัน และวิธีเตรียมหลักฐาน “มูลค่าความเสียหาย”
พอน้ำลด สิ่งแรกที่เจ้าของบ้านส่วนใหญ่อยากทำคือ รีบทำความสะอาด รื้อของที่เสียหาย และขนของที่ใช้ไม่ได้ไปทิ้ง ซึ่งเป็นเรื่องที่เข้าใจได้ แต่ในมุมของการเรียกร้องค่าสินไหมทดแทน หากเราจัดการทุกอย่างไปก่อนโดยยังไม่ได้เก็บหลักฐาน อาจทำให้การพิสูจน์และการพิจารณาความเสียหายในภายหลังยากขึ้น
เพราะการเคลมประกันไม่ได้จบแค่การแสดงว่า “บ้านถูกน้ำท่วม” หรือ “ของเสียหาย” แต่ควรตอบให้ได้ด้วยว่า อะไรเสียหาย? เสียหายอย่างไร? ซ่อมได้หรือต้องเปลี่ยน? และความเสียหายนั้นมีมูลค่าเท่าไร?
วันนี้ ป.เป็ด ขอชวนมาดู 7 เรื่องที่ควรทำ ตั้งแต่วันที่น้ำเริ่มลด ไปจนถึงวันที่ต้องคุยเรื่องตัวเลขกับบริษัทประกันภัย
1. ความปลอดภัยมาก่อนทรัพย์สิน
หากน้ำยังท่วมอยู่ หรือยังไม่แน่ใจว่าระบบไฟฟ้าภายในบ้านปลอดภัยหรือไม่ ไม่ควรเสี่ยงเข้าไปเก็บของหรือถ่ายภาพเพียงเพื่อให้ได้หลักฐาน
โดยเฉพาะบริเวณที่มีปลั๊กไฟ สายไฟ ตู้ควบคุมไฟฟ้า หรือโครงสร้างที่อาจได้รับความเสียหาย ควรหลีกเลี่ยงการสัมผัสอุปกรณ์ไฟฟ้า และให้ผู้มีความรู้หรือช่างที่เกี่ยวข้องตรวจสอบความปลอดภัยก่อนเมื่อจำเป็น
หลักฐานสำคัญ แต่ชีวิตและความปลอดภัยของคนในบ้านสำคัญกว่า เมื่อพื้นที่ปลอดภัยแล้ว จึงค่อยเริ่มจัดการเรื่องหลักฐานและทรัพย์สิน
2. ก่อนล้าง ก่อนรื้อ ก่อนทิ้ง — ถ่ายหลักฐานไว้ก่อน
เมื่อเข้าพื้นที่ได้อย่างปลอดภัย ให้บันทึกสภาพความเสียหายก่อนเปลี่ยนแปลงสภาพพื้นที่
ถ่ายทั้งภาพนิ่งและวิดีโอ ให้เห็นทั้งภาพรวมและรายละเอียด เช่น ระดับน้ำหรือคราบน้ำบนผนัง ความเสียหายในแต่ละห้อง พื้น ผนัง ประตู ฝ้า เฟอร์นิเจอร์บิวต์อิน เครื่องใช้ไฟฟ้า และทรัพย์สินอื่น ๆ
สำหรับเครื่องใช้ไฟฟ้า หากทำได้ให้ถ่ายป้ายที่แสดงยี่ห้อ รุ่น และหมายเลขเครื่องไว้ด้วย หากมีภาพบ้านหรือทรัพย์สินก่อนน้ำท่วม เช่น ภาพในโทรศัพท์ ภาพจากการซื้อสินค้า หรือภาพที่เคยโพสต์ไว้ ก็สามารถเก็บไว้ใช้ประกอบข้อมูลได้
ถ้าจำเป็นต้องขนย้ายหรือทิ้งสิ่งของที่เน่าเสีย ส่งกลิ่น หรืออาจก่อให้เกิดอันตราย ควรถ่ายภาพและบันทึกรายละเอียดไว้ก่อน และหากสถานการณ์เอื้ออำนวย ให้สอบถามบริษัทประกันภัยด้วยว่ามีซากหรือชิ้นส่วนใดที่ต้องการเก็บไว้เพื่อตรวจสอบหรือไม่ เพราะเมื่อของถูกทิ้งไปแล้ว การพิสูจน์สภาพและรายละเอียดความเสียหายภายหลังอาจทำได้ยากขึ้น
ก่อนล้าง — ก่อนรื้อ — ก่อนทิ้ง : ถ่ายภาพและวิดีโอไว้ก่อน
3. แจ้งบริษัทประกันภัย และตรวจความคุ้มครองก่อนพูดเรื่องตัวเลข
แจ้งบริษัทประกันภัยโดยเร็ว และเก็บเลขรับแจ้งเหตุ ชื่อผู้รับเรื่อง วันเวลาที่ติดต่อ และหลักฐานการติดต่อไว้
สอบถามว่าบริษัทจะส่งผู้สำรวจภัยเข้าตรวจเมื่อใด ต้องเตรียมเอกสารอะไร และมีส่วนใดที่ควรรอให้ตรวจสอบก่อนรื้อ ซ่อม หรือทิ้งหรือไม่
การมีประกันบ้าน ไม่ได้หมายความว่าความเสียหายจากน้ำท่วมจะได้รับความคุ้มครองเหมือนกันทุกกรมธรรม์ รายละเอียดความคุ้มครองและวงเงินต้องพิจารณาตามแบบกรมธรรม์ ตารางกรมธรรม์ และความคุ้มครองที่ซื้อไว้จริง
ดังนั้น ให้เปิดตารางกรมธรรม์และเอกสารแนบท้าย แล้วตรวจอย่างน้อย 3 เรื่อง: หนึ่ง น้ำท่วมอยู่ในความคุ้มครองหรือไม่ สอง คุ้มครองทรัพย์สินอะไร ตัวบ้าน ทรัพย์สินภายใน หรือทั้งสองอย่าง และสาม วงเงินความคุ้มครองเท่าใด
ก่อนพูดถึงว่า “จะได้เงินเท่าไร” ต้องตอบเรื่อง “มีความคุ้มครองอะไรบ้าง” ให้ได้ก่อน
4. ทำบัญชีทรัพย์สินและความเสียหายให้ละเอียด
อย่าระบุเพียงว่า “บ้านเสียหายจากน้ำท่วม” ควรทำรายการความเสียหายให้ตรวจสอบได้ เช่น ประตูเสียหายกี่บาน พื้นเสียหายกี่ตารางเมตร ผนังหรือฝ้าบริเวณใดต้องซ่อม ตู้บิวต์อินเสียหายกี่ชุด ปั๊มน้ำและเครื่องปรับอากาศกี่เครื่อง รวมถึงตู้เย็น เครื่องซักผ้า โทรทัศน์ หรือเครื่องใช้ไฟฟ้ารายการใดเสียหาย
จากนั้นระบุในเบื้องต้นว่ารายการใดซ่อมได้ และรายการใดคาดว่าจะต้องเปลี่ยน โดยผลสุดท้ายอาจต้องอาศัยการตรวจสอบของช่างหรือผู้เชี่ยวชาญตามลักษณะของทรัพย์สิน
พร้อมกันนั้น ให้รวบรวมหลักฐานที่ช่วยยืนยันยี่ห้อ รุ่น อายุ หรือมูลค่าของทรัพย์สิน เช่น ใบเสร็จ ใบรับประกัน คู่มือสินค้า ประวัติการสั่งซื้อออนไลน์ หรือภาพถ่ายเดิม
5. อย่าพิสูจน์แค่ว่า “เสีย” ต้องพิสูจน์ด้วยว่า “เสียหายเท่าไร”
นี่เป็นประเด็นที่มักถูกมองข้าม ผู้เอาประกันภัยจำนวนมากตั้งใจเก็บภาพว่าอะไรเสียหาย แต่ไม่ได้เตรียมข้อมูลว่าความเสียหายนั้นควรมีมูลค่าเท่าใด
เมื่อบริษัทประกันภัยหรือผู้สำรวจภัยประเมินตัวเลขมา ผู้เอาประกันภัยก็ควรมีข้อมูลของตนเองสำหรับตรวจสอบและเปรียบเทียบเช่นกัน
งานซ่อมบ้าน — ถ้าทำได้ ลองขอราคาผู้รับเหมา 2–3 ราย
หากเป็นความเสียหายต่อตัวบ้าน เช่น พื้น ผนัง ประตู ฝ้า ระบบไฟฟ้า หรืองานบิวต์อิน และสถานการณ์เอื้ออำนวย อาจให้ผู้รับเหมา 2–3 รายเข้าตรวจและเสนอราคา
ไม่ควรดูเฉพาะยอดรวมท้ายใบเสนอราคา แต่ควรขอรายละเอียดเท่าที่เหมาะสม เช่น วัสดุ ปริมาณงาน ค่าแรง และขอบเขตงานซ่อม
การมีใบเสนอราคาหลายรายไม่ได้มีไว้เพื่อเลือกราคาที่สูงที่สุด แต่เพื่อให้เรามีข้อมูลหลายแหล่งสำหรับเปรียบเทียบว่า งานลักษณะเดียวกันมีต้นทุนประมาณเท่าใด หากตัวเลขที่ผู้สำรวจภัยหรือบริษัทประเมินแตกต่างจากข้อมูลของผู้รับเหมามาก ผู้เอาประกันภัยก็มีข้อมูลที่เป็นรูปธรรมสำหรับสอบถามว่า ความแตกต่างเกิดจากอะไร
6. วัสดุและทรัพย์สิน — หาราคาตลาดมาเปรียบเทียบ
สินค้าที่สามารถตรวจสอบราคาได้ เช่น ประตู สุขภัณฑ์ ปั๊มน้ำ เครื่องใช้ไฟฟ้า หรือวัสดุก่อสร้าง สามารถรวบรวมราคาของสินค้ารุ่นเดียวกัน หรือสินค้าที่มีคุณสมบัติใกล้เคียงกัน จากร้านจำหน่ายสินค้าเฉพาะประเภท ร้านวัสดุก่อสร้าง หรือห้างค้าปลีกสินค้าเกี่ยวกับบ้าน
แต่อย่าบันทึกเพียงว่า “ราคา 10,000 บาท” ควรเก็บข้อมูลให้ตรวจสอบย้อนหลังได้ ได้แก่ ชื่อสินค้า ยี่ห้อ รุ่น คุณสมบัติ ร้านค้า ราคา และวันที่ตรวจสอบ
หากเป็นข้อมูลออนไลน์ ควรบันทึกภาพหน้าจอหรือเอกสารที่แสดงรายละเอียดไว้ และหากสามารถขอใบเสนอราคาได้ ก็เก็บไว้ประกอบด้วย
ข้อมูลเหล่านี้ไม่ได้ทำให้ราคาของร้านใดร้านหนึ่งกลายเป็นจำนวนค่าสินไหมที่บริษัทต้องชำระโดยอัตโนมัติ แต่สามารถใช้เป็นข้อมูลอ้างอิงและเปรียบเทียบราคาตลาดประกอบการพิจารณาความเสียหายได้
7. ถูกหัก “ค่าเสื่อม” อย่าดูแค่ยอดเงิน — ให้ดูหลักที่ใช้ประเมิน
คำถามที่พบได้บ่อยคือ “ซื้อมา 20,000 บาท ทำไมบริษัทประเมินไม่ถึง 20,000 บาท?”
อย่าเพิ่งเริ่มจากการสรุปว่าบริษัทคิดถูกหรือผิด สิ่งแรกที่ควรตรวจคือ กรมธรรม์กำหนดฐานการประเมินมูลค่าทรัพย์สินไว้อย่างไร
เงื่อนไขกรมธรรม์อาจใช้ฐานการประเมินที่แตกต่างกัน เช่น Replacement Cost Valuation หรือ Actual Cash Value โดยกรณี Actual Cash Value มีแนวคิดเรื่องมูลค่าทรัพย์สินที่เป็นของใหม่หักค่าเสื่อมราคา ณ เวลาและสถานที่เกิดความเสียหาย ทั้งนี้ต้องตรวจเงื่อนไขของกรมธรรม์ฉบับที่ใช้จริง
เพราะฉะนั้น หากบริษัทมีการหักค่าเสื่อม สิ่งที่ควรขอคำอธิบายไม่ใช่เพียงว่า “หักไปกี่บาท?” แต่ควรดูต่อว่า ทรัพย์สินรายการใดถูกหัก ใช้มูลค่าตั้งต้นเท่าใด ใช้อายุหรือสภาพของทรัพย์สินอย่างไรในการประเมิน ค่าเสื่อมที่นำมาคำนวณเป็นเท่าใด และใช้ฐานการประเมินหรือเงื่อนไขข้อใดของกรมธรรม์
ค่าเสื่อม — อย่าดูแค่ว่าหักเท่าไร ต้องดูว่าใช้หลักอะไรในการหัก
ไม่ควรเหมารวมว่าทุกกรมธรรม์หรือทุกกรณีจะหักค่าเสื่อมเหมือนกัน เพราะต้องกลับไปดูฐานการชดใช้และเงื่อนไขที่ใช้กับกรมธรรม์และทรัพย์สินนั้นจริง ๆ หากได้รับคำอธิบายแล้วยังมีข้อสงสัย สามารถขอรายละเอียดจากบริษัทประกันภัยเพิ่มเติม หรือสอบถามสำนักงาน คปภ. ผ่านสายด่วน 1186
เก็บหลักฐานแล้ว อย่าปล่อยให้ความเสียหายลุกลาม
การเก็บหลักฐานไม่ได้หมายความว่าเราต้องปล่อยบ้านไว้ในสภาพเปียกน้ำโดยไม่ทำอะไร เมื่อเก็บหลักฐานที่จำเป็นและแจ้งบริษัทประกันภัยแล้ว หากสามารถดำเนินการได้อย่างปลอดภัย ควรดำเนินการตามสมควรเพื่อป้องกันไม่ให้ความเสียหายเพิ่มขึ้น เช่น ระบายน้ำ ทำให้พื้นที่แห้ง หรือเคลื่อนย้ายทรัพย์สินไปยังพื้นที่ปลอดภัย
และหากมีค่าใช้จ่ายที่เกี่ยวข้อง ควรเก็บใบเสร็จและหลักฐานการจ่ายเงินไว้ เพื่อใช้ประกอบการพิจารณาตามสิทธิและเงื่อนไขของกรมธรรม์ ไม่ควรเขียนรับรองล่วงหน้าว่าค่าใช้จ่ายเหล่านั้นจะได้รับชดใช้ทั้งหมด
ส่วนงานรื้อหรือซ่อมครั้งใหญ่ ควรประสานบริษัทประกันภัยและเก็บหลักฐานให้เพียงพอก่อนดำเนินการ
นอกจากสิทธิจากกรมธรรม์ประกันภัยแล้ว ผู้ประสบภัยในบางพื้นที่อาจมีสิทธิได้รับความช่วยเหลือตามมาตรการของภาครัฐ ซึ่งเป็นคนละส่วนกับการเรียกร้องค่าสินไหมทดแทนตามกรมธรรม์ ควรตรวจสอบกับหน่วยงานภาครัฐหรือองค์กรปกครองส่วนท้องถิ่นที่รับผิดชอบในพื้นที่นั้น
สรุป 7 ขั้น ก่อนเคลมบ้านน้ำท่วม
ปลอดภัย → ถ่ายหลักฐาน → แจ้งประกันและตรวจความคุ้มครอง → ทำบัญชีความเสียหาย → ขอราคาผู้รับเหมา → เทียบราคาตลาด → ตรวจหลักการประเมินและค่าเสื่อม
การเคลมที่ดีจึงไม่ได้มีเพียงหลักฐานว่า “ของเสีย” แต่ควรมีข้อมูลที่ตรวจสอบได้ว่า เสียอะไร เสียหายอย่างไร และเสียหายเป็นเงินเท่าไร
เมื่อทั้งผู้เอาประกันภัย ผู้สำรวจภัย และบริษัทประกันภัยมีข้อมูลที่สามารถตรวจสอบและเปรียบเทียบกันได้ การพูดคุยเรื่องค่าสินไหมก็จะอยู่บนข้อเท็จจริงมากขึ้น
บทความนี้จัดทำเพื่อให้ความรู้ทั่วไปด้านการประกันภัย ไม่ใช่ข้อวินิจฉัยสำหรับข้อพิพาทเฉพาะกรณี การพิจารณาความคุ้มครองและค่าสินไหมทดแทนต้องพิจารณาข้อเท็จจริง ตารางกรมธรรม์ ข้อกำหนด เงื่อนไข ข้อยกเว้น และเอกสารแนบท้ายของกรมธรรม์แต่ละฉบับประกอบกัน
Claim Today | วันละเคลมกับ ป.เป็ด
เคลมเป็น กฎหมายเข้าใจง่าย