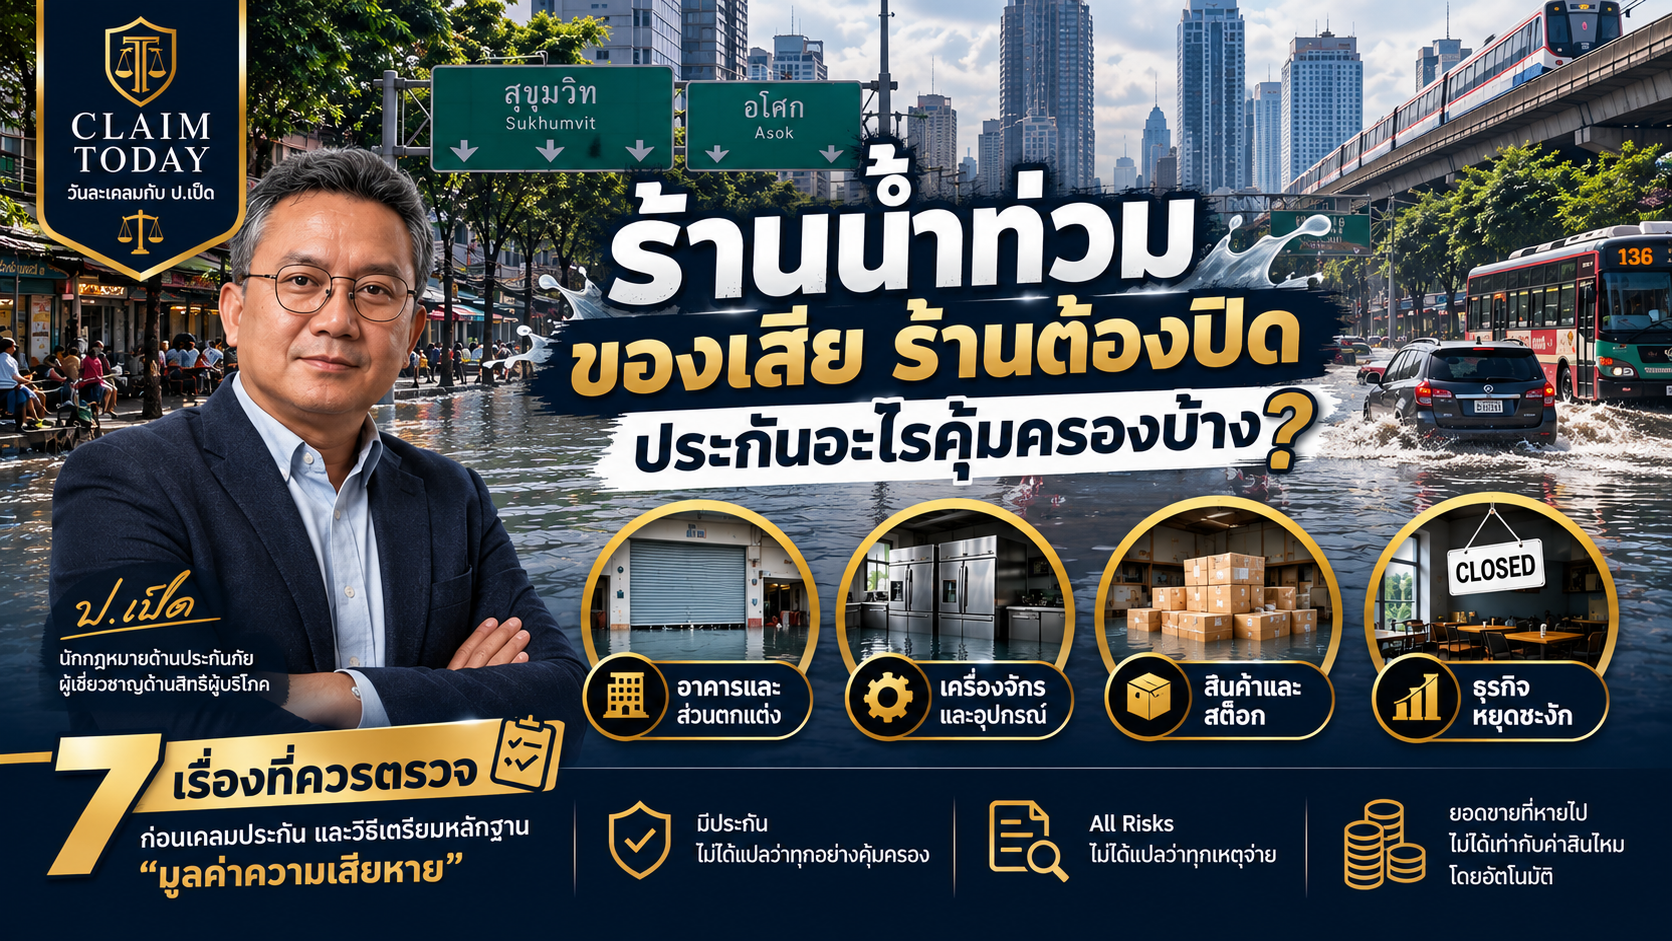
ร้านน้ำท่วม ของเสีย ร้านต้องปิด — ประกันอะไรคุ้มครองบ้าง?
Claim Today | วันละเคลมกับ ป.เป็ด — เคลมเป็น กฎหมายเข้าใจง่าย
เมื่อน้ำเข้าร้าน ความเสียหายอาจไม่ได้มีแค่โต๊ะ เก้าอี้ หรือสินค้าที่จมน้ำ เจ้าของกิจการอาจเสียหายทั้งตัวอาคาร ส่วนตกแต่ง เครื่องจักร สต็อกสินค้า และถ้าต้องปิดร้านหลายวัน ก็ยังเสียโอกาสทำธุรกิจอีกด้วย
คำถามที่ตามมาเสมอคือ “มีประกันแล้ว ประกันจะจ่ายไหม?”
ป.เป็ด อยากชวนเปลี่ยนคำถามใหม่ จาก “ร้านเรามีประกันไหม” เป็น “มีกรมธรรม์อะไร เอาประกันทรัพย์สินอะไร คุ้มครองภัยอะไร และวงเงินเท่าไร” เพราะคำตอบเรื่องค่าสินไหมอยู่ในรายละเอียดเหล่านี้
ก่อนเริ่มทุกอย่าง หากน้ำยังไม่ลด หรือยังไม่แน่ใจว่าระบบไฟฟ้าในร้านปลอดภัย ควรหลีกเลี่ยงการเข้าพื้นที่จนกว่าจะตรวจสอบความปลอดภัยได้ และควรแจ้งบริษัทประกันภัยโดยเร็ว พร้อมเก็บเลขรับแจ้งเหตุไว้
ส่วนที่ 1: แยกความเสียหายออกเป็น 4 กองก่อน
กองที่ 1 — อาคารและส่วนตกแต่ง
พื้น ผนัง ฝ้า ประตู ระบบไฟ ป้ายร้าน เคาน์เตอร์ งานบิวต์อิน และส่วนปรับปรุงตกแต่งต่าง ๆ
กองที่ 2 — เครื่องจักรและอุปกรณ์
ตู้แช่ เตา เครื่องชงกาแฟ เครื่องคิดเงิน คอมพิวเตอร์ และอุปกรณ์ประกอบกิจการ
กองที่ 3 — สินค้าและสต็อก
สินค้า วัตถุดิบ บรรจุภัณฑ์ และทรัพย์สินหมุนเวียนที่เกี่ยวข้อง
กองที่ 4 — ธุรกิจหยุดชะงัก
ร้านอาจต้องปิดต่อหลายวันแม้น้ำลดแล้ว เพื่อซ่อมอาคาร เปลี่ยนเครื่องจักร หรือทำความสะอาด
เมื่อแยกได้แล้ว จึงค่อยถามว่ากรมธรรม์ฉบับไหนเกี่ยวข้องกับความเสียหายกองใด
ส่วนที่ 2: กรมธรรม์ 4 กลุ่มที่ควรหยิบมาตรวจ
ชื่อกรมธรรม์อย่างเดียวตอบเรื่องความคุ้มครองไม่ได้ทั้งหมด ต้องเปิดตารางกรมธรรม์ เงื่อนไข และเอกสารแนบท้ายดูเสมอ
กลุ่มที่ 1: ประกันอัคคีภัย
ชื่อ “อัคคีภัย” ไม่ได้แปลว่าคุ้มครองเฉพาะไฟไหม้ และก็ไม่ได้แปลว่าคุ้มครองน้ำท่วมทุกฉบับเช่นกัน กรมธรรม์อาจมีการซื้อหรือขยายความคุ้มครองภัยเพิ่มเติม โดยมีแบบเอกสารแนบท้ายเกี่ยวกับภัยน้ำท่วม ซึ่งให้ความคุ้มครองแก่ทรัพย์สินที่เอาประกันภัยไว้ตามเงื่อนไขและวงเงินที่กำหนด
อีกจุดที่ควรระวังคือ ในกรมธรรม์อาจมีคำว่า “ภัยเนื่องจากน้ำ (ไม่รวมน้ำท่วม)” ซึ่งไม่ควรตีความว่าเป็นความคุ้มครองภัยน้ำท่วมโดยอัตโนมัติ ต้องอ่านนิยามและขอบเขตความคุ้มครองของฉบับที่ถืออยู่จริง
คำถามแรก: “กรมธรรม์ฉบับนี้มีความคุ้มครองภัยน้ำท่วมหรือไม่?”
ถ้ามี ค่อยดูต่อว่าคุ้มครองทรัพย์สินอะไร วงเงินเท่าไร มีวงเงินย่อยหรือความเสียหายส่วนแรกหรือไม่
กลุ่มที่ 2: ประกันภัยความเสี่ยงภัยทรัพย์สิน (All Risks / IAR)
กิจการบางแห่งมีกรมธรรม์ความเสี่ยงภัยทรัพย์สิน หรือที่เรียกกันว่า All Risks หรือ IAR (Industrial All Risks) แต่คำว่า All Risks ไม่ได้แปลว่าเกิดอะไรขึ้นก็จ่ายทั้งหมด
All Risks ไม่ได้แปลว่าทุกเหตุจ่าย ต้องดูว่ากรมธรรม์คุ้มครองอะไร และยกเว้นอะไร
สิ่งที่ต้องตรวจ ได้แก่ ขอบเขตความคุ้มครอง ข้อยกเว้น ทรัพย์สินที่เอาประกัน จำนวนเงินเอาประกันภัย และวงเงินย่อย (sub-limit) สำหรับภัยที่เกี่ยวข้อง ซึ่งอาจต่ำกว่าทุนประกันรวม
กลุ่มที่ 3: ประกันภัยธุรกิจขนาดย่อมแบบแพ็กเกจ
ร้านอาหาร ร้านกาแฟ ร้านค้า หรือ SME หลายแห่งซื้อประกันเป็นแพ็กเกจ แต่ “แพ็กเกจ” ของแต่ละผลิตภัณฑ์ไม่ได้คุ้มครองเหมือนกัน ต้องเปิดดูว่าครอบคลุมอาคาร ส่วนตกแต่ง เครื่องจักรหรืออุปกรณ์ สต็อกสินค้า และภัยน้ำท่วมหรือไม่ รวมถึงแต่ละรายการมีวงเงินเท่าไร
กลุ่มที่ 4: ประกันภัยธุรกิจหยุดชะงัก (Business Interruption)
สมมติร้านถูกน้ำท่วม เครื่องจักรเสียหาย 300,000 บาท สินค้าเสียหาย 200,000 บาท และร้านต้องปิดอีก 20 วัน ความเสียหายของเครื่องจักรและสินค้า กับผลกระทบจากการหยุดกิจการ เป็นความเสียหายคนละประเภทกัน และอาจอยู่คนละความคุ้มครอง
มีประกันทรัพย์สิน ไม่ได้แปลว่ามีความคุ้มครองธุรกิจหยุดชะงักโดยอัตโนมัติ ต้องตรวจว่ากิจการซื้อความคุ้มครองนี้ไว้จริงหรือไม่
แบบกรมธรรม์ประกันภัยธุรกิจหยุดชะงักของ คปภ. ที่ตรวจสอบ มีชื่อว่า “กรมธรรม์ประกันภัยธุรกิจหยุดชะงัก (เนื่องจากภัยที่เอาประกันภัยภายใต้กรมธรรม์ประกันอัคคีภัย)” จึงยืนยันได้ว่าอย่างน้อยในแบบดังกล่าว ความคุ้มครอง BI เชื่อมโยงกับภัยที่เอาประกันภายใต้กรมธรรม์ประกันอัคคีภัย ต้องอ่านกรมธรรม์ทรัพย์สินและ BI ควบคู่กัน ไม่ควรสรุปเพียงว่า “ร้านปิด = ประกันจ่าย”
ร้านปิด 10 วัน ยอดขายหาย 500,000 บาท ประกันจ่าย 500,000 บาทหรือไม่?
สมมติร้านมียอดขายวันละ 50,000 บาท และต้องปิด 10 วัน ดูเหมือนเสียยอดขาย 50,000 × 10 = 500,000 บาท แต่อย่าเพิ่งสรุปว่าค่าสินไหมเท่ากับ 500,000 บาท
เพราะยอดขายที่หายไป ไม่ได้เท่ากับค่าสินไหมโดยอัตโนมัติ สำหรับข้อกำหนดความคุ้มครองเฉพาะแบบที่เอาประกัน “กำไรขั้นต้น” ซึ่ง คปภ. เผยแพร่ การสูญเสียกำไรขั้นต้นพิจารณาจากการลดลงของยอดรายได้และการเพิ่มขึ้นของค่าใช้จ่ายในการดำเนินงานตามสูตรและเงื่อนไขที่กำหนด โดยในส่วนยอดรายได้ที่ขาดหายจะใช้อัตรากำไรขั้นต้นคูณกับยอดรายได้ที่ขาดหาย และยังหักค่าใช้จ่ายของกิจการที่ประหยัดได้ตามเงื่อนไข จึงไม่ใช่การนำยอดขายที่หายไปทั้งหมดมาเป็นค่าสินไหมโดยตรง
นอกจากนี้ ตารางกรมธรรม์ BI ที่ตรวจสอบยังมีช่อง “ระยะเวลาการชดใช้ค่าสินไหมทดแทนสูงสุด (Maximum Indemnity Period)” และ “ความเสียหายส่วนแรก / ระยะเวลาที่ไม่คุ้มครอง (Deductible / Time Excess)” ซึ่งต้องตรวจค่าที่ระบุในกรมธรรม์จริงของกิจการ
ส่วนที่ 3: เก็บหลักฐานอย่างไรให้ตรวจสอบได้
ตัวอาคารเสียหาย — ต้องถามว่า “ของใคร”
โดยเฉพาะร้านที่เช่าพื้นที่ ตัวอาคารอาจเป็นของเจ้าของอาคาร แต่ผู้เช่าอาจเป็นคนลงทุนทำเคาน์เตอร์ งานบิวต์อิน ระบบไฟ หรือป้ายเอง นอกจากถามว่า “อะไรเสีย” ให้ถามต่อว่า “ของใคร” และ “ทรัพย์สินนั้นเอาประกันไว้ในกรมธรรม์ฉบับไหนหรือไม่” รวมถึงเปิดสัญญาเช่าดูว่ากำหนดเรื่องการทำประกันและความรับผิดชอบต่อความเสียหายไว้อย่างไร
อย่าคิดว่าของทุกชิ้นในร้านอยู่ภายใต้กรมธรรม์เดียวกันโดยอัตโนมัติ
เครื่องจักรและอุปกรณ์ — เก็บข้อมูลให้ระบุตัวทรัพย์สินได้
ก่อนเคลื่อนย้ายหรือทิ้ง หากทำได้อย่างปลอดภัย ให้ถ่ายภาพตัวเครื่อง จุดที่เสียหาย ยี่ห้อ รุ่น และหมายเลขเครื่อง (serial number) หากช่างตรวจแล้ว ให้เก็บรายงานหรือใบประเมินที่ระบุว่าซ่อมได้หรือไม่ ต้องเปลี่ยนอะไร และค่าซ่อมเท่าไร เพราะคำว่า “เครื่องเสียเพราะน้ำท่วม” ยังไม่ตอบเรื่องจำนวนความเสียหาย
สต็อกสินค้า — อย่าถ่ายแค่กองของเสีย
ภาพถ่ายมีประโยชน์ แต่ควรมีข้อมูลอีกชั้น คือ สินค้าอะไร จำนวนเท่าไร มูลค่าเท่าไร และพิสูจน์จากอะไร เอกสารประกอบอาจเป็นใบซื้อสินค้า ใบกำกับภาษี ระบบสต็อกหรือ POS บัญชีสินค้า ใบรับสินค้า หรือยอดคงเหลือก่อนเกิดเหตุ
เรื่องฐานมูลค่าสต็อกไม่ควรเหมารวมว่าใช้ “ราคาขาย” หรือ “ต้นทุน” ในทุกกรมธรรม์ การประเมินต้องดูข้อความกรมธรรม์และฐานมูลค่าที่กำหนดไว้จริง อย่างไรก็ดี เอกสารต้นทุนและหลักฐานการซื้อเป็นหลักฐานสำคัญที่ควรเก็บ เพราะช่วยพิสูจน์จำนวนและมูลค่าของสต็อกได้
หากเป็นอาหารหรือสินค้าที่เน่าเสีย ไม่ควรเก็บไว้จนเป็นอันตรายเพียงเพื่อรอเคลม ให้เก็บหลักฐานให้เพียงพอ ประสานบริษัทหรือผู้สำรวจภัยตามความเหมาะสม แล้วจึงกำจัดอย่างปลอดภัย
ถ้าร้านต้องหยุด ให้เก็บเอกสารธุรกิจตั้งแต่วันแรก
เก็บยอดขายย้อนหลัง รายงาน POS บัญชีรายรับรายจ่าย ใบกำกับภาษี รายการซื้อสินค้า ข้อมูลทางบัญชีที่เกี่ยวข้อง วันที่หยุดกิจการ วันที่กลับมาเปิด และค่าใช้จ่ายเพิ่มเติมระหว่างการฟื้นฟูกิจการ ข้อมูลเหล่านี้จะช่วยอธิบายว่าธุรกิจได้รับผลกระทบอย่างไร เมื่อถึงเวลาพิจารณาความเสียหายจาก BI
ป้องกันไม่ให้ความเสียหายลุกลาม
เมื่อเก็บหลักฐานและแจ้งบริษัทแล้ว หากทำได้อย่างปลอดภัย ควรดำเนินการตามสมควรเพื่อป้องกันไม่ให้ความเสียหายลุกลาม เช่น ย้ายทรัพย์สินที่ยังใช้ได้ไปไว้ในที่ปลอดภัยหรือทำให้พื้นที่แห้ง และเก็บหลักฐานค่าใช้จ่ายที่เกิดขึ้นไว้ ส่วนงานรื้อหรือซ่อมใหญ่ควรประสานบริษัทประกันภัยก่อนลงมือ ทั้งนี้สิทธิในการได้รับชดใช้ค่าใช้จ่ายดังกล่าวต้องพิจารณาตามเงื่อนไขกรมธรรม์
ส่วนที่ 4: เปิดกรมธรรม์แล้ว ให้หา 6 อย่างนี้
① ทรัพย์สินที่เอาประกัน — อาคาร ส่วนตกแต่ง เครื่องจักร อุปกรณ์ หรือสต็อก รายการใดอยู่ในกรมธรรม์บ้าง
② ภัยที่คุ้มครอง — น้ำท่วมอยู่ในความคุ้มครองหรือเอกสารแนบท้ายหรือไม่
③ จำนวนเงินเอาประกันภัยและการประกันภัยต่ำกว่ามูลค่า — แต่ละหมวดกำหนดไว้เท่าไร และมีเงื่อนไขการประกันภัยต่ำกว่ามูลค่าที่แท้จริงหรือเงื่อนไขเฉลี่ย (average) หรือไม่ อย่าใช้เกณฑ์เปอร์เซ็นต์จากกรมธรรม์อื่นมาแทนกัน เพราะแบบกรมธรรม์ที่ต่างกันอาจกำหนดเกณฑ์ต่างกัน
④ วงเงินจำกัดความรับผิด — ภัยน้ำท่วมมีวงเงินย่อยหรือข้อจำกัดเฉพาะหรือไม่
⑤ ความเสียหายส่วนแรก (deductible / excess) — มีส่วนที่ผู้เอาประกันภัยต้องรับไว้เองหรือไม่ และเท่าไร
⑥ ธุรกิจหยุดชะงัก (Business Interruption) — ซื้อไว้หรือไม่ ถ้ามี ให้ดูรายการที่เอาประกัน ฐานการคำนวณ ระยะเวลาการชดใช้สูงสุด และ deductible / time excess ที่ระบุในกรมธรรม์
หมายเหตุ: เงื่อนไข underinsurance/average ไม่เหมือนกันทุกแบบกรมธรรม์ ตัวอย่างเอกสาร คปภ. ที่ตรวจสอบพบเกณฑ์แตกต่างกันในคนละแบบ จึงควรอ้างข้อความของกรมธรรม์ฉบับที่ใช้จริง ไม่ควรใช้ตัวเลขเปอร์เซ็นต์เดียวเป็นกฎทั่วไป
สรุป
ถ้าร้านถูกน้ำท่วม อย่าเริ่มจากคำถามว่า “ประกันจ่ายไหม” แต่ให้ไล่ตามลำดับนี้
เสียอะไร → อยู่ในกรมธรรม์ฉบับไหน → น้ำท่วมเป็นภัยที่คุ้มครองหรือไม่ → วงเงิน เงื่อนไข และวิธีประเมินเป็นอย่างไร
และถ้ากิจการต้องหยุดดำเนินงาน ให้ตรวจความคุ้มครองธุรกิจหยุดชะงักเพิ่มแยกต่างหาก
จำง่าย ๆ ครับ
มีประกัน ไม่ได้แปลว่าทุกอย่างคุ้มครอง
มี All Risks ไม่ได้แปลว่าทุกเหตุจ่าย
ร้านปิด ไม่ได้แปลว่ารายได้ที่หายไปทั้งหมดคือค่าสินไหม
“อย่าถามเพียงว่ามีประกันไหม ให้ถามว่า มีกรมธรรม์อะไร คุ้มครองทรัพย์สินอะไร คุ้มครองภัยอะไร และวงเงินเท่าไร”
บทความนี้ให้ข้อมูลทั่วไปเพื่อความเข้าใจเบื้องต้นเท่านั้น ไม่ใช่คำแนะนำทางกฎหมายขั้นสุดท้าย และผลการพิจารณาค่าสินไหมทดแทนขึ้นอยู่กับเงื่อนไขกรมธรรม์และข้อเท็จจริงแต่ละกรณี หากมีข้อสงสัยเฉพาะเรื่อง ควรสอบถามบริษัทประกันภัยของท่าน สำนักงาน คปภ. (สายด่วน 1186) หรือผู้เชี่ยวชาญโดยตรง
Claim Today | วันละเคลมกับ ป.เป็ด — เคลมเป็น กฎหมายเข้าใจง่าย
อ้างอิง
• สำนักงาน คปภ. — แบบกรมธรรม์ประกันภัยธุรกิจหยุดชะงัก (เนื่องจากภัยที่เอาประกันภัยภายใต้กรมธรรม์ประกันอัคคีภัย)
https://oiceservice.oic.or.th/document/File/Law/24/f64cd4e4-51e1-449b-9334-237e14328259.pdf
• สำนักงาน คปภ. — ข้อกำหนดความคุ้มครองเฉพาะ แบบ 2 สำหรับการประกันภัยกำไรขั้นต้น
https://oiceservice.oic.or.th/document/Law/file/07156/07156_0594569f7eec2bf77456319238517704_1.pdf
• สำนักงาน คปภ. — เอกสารแนบท้าย/ข้อกำหนดเกี่ยวกับภัยธรรมชาติและภัยน้ำท่วม
https://oiceservice.oic.or.th/document/Law/file/00946/1327-4422.pdf
• สำนักงาน คปภ. — ตัวอย่างเงื่อนไขการประกันภัยทรัพย์สินต่ำกว่ามูลค่าที่แท้จริง
https://oiceservice.oic.or.th/document/Law/file/00931/1834-5279.pdf
• สำนักงาน คปภ. — ตัวอย่างเงื่อนไขการประกันภัยต่ำกว่ามูลค่าที่แท้จริงในแบบกรมธรรม์อีกประเภทหนึ่ง
https://oiceservice.oic.or.th/document/Law/file/07195/07195_9bb5107f8193aae3a831bdeab45a490d.pdf